Django | App de paiement en 3x
- 3,4
- Note
- 100.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand un achat important arrive au mauvais moment, le paiement en plusieurs fois peut sembler pratique, mais il mérite toujours un peu de recul. J’ai examiné Django comme une application financière proposée par La Banque Postale, pensée autour de l’achat immédiat et du règlement fractionné. Elle s’adresse surtout aux personnes qui veulent gérer ce type d’opération depuis leur téléphone plutôt que passer par un parcours séparé sur un site marchand.
Mon impression générale est assez nuancée. L’application peut avoir du sens si vous êtes déjà dans l’écosystème concerné et que vous cherchez un accès mobile simple à ce service. En revanche, je ne la considérerais pas comme un outil complet de gestion de budget ou comme une solution universelle pour tous les achats. Son intérêt dépend beaucoup de votre situation, de votre besoin réel et de votre capacité à suivre précisément les échéances.
Une application centrée sur le paiement fractionné
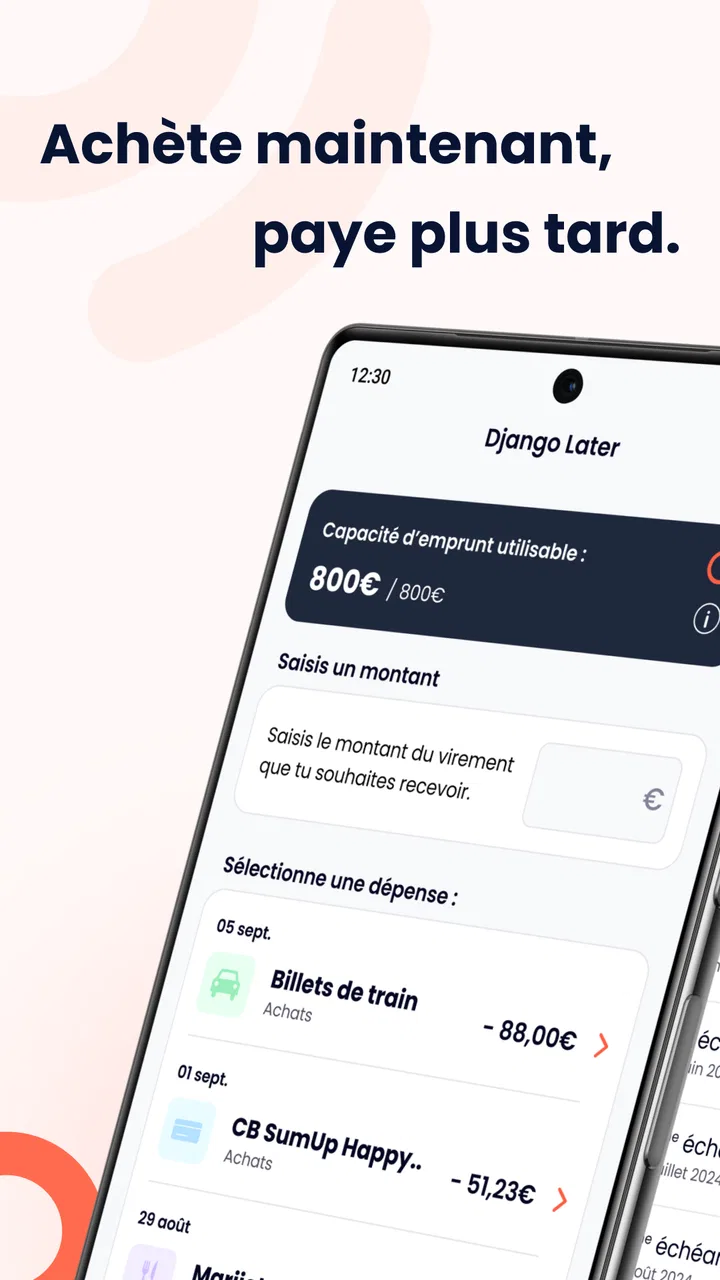
Django appartient à la catégorie des applications financières, mais son rôle est plus ciblé qu’une application bancaire classique. Elle ne cherche pas à remplacer un compte courant, un tableau de budget ou un gestionnaire de dépenses. Son idée principale est de faciliter un achat immédiat avec un paiement réparti en plusieurs fois, notamment en trois échéances.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Cette spécialisation est à la fois sa force et sa limite. Je trouve agréable qu’une application ne mélange pas inutilement consultation bancaire, épargne, crédit, assurances et outils de suivi dans un même écran. Mais si vous cherchez une vue globale de vos finances, Django ne sera pas le bon point de départ. Il faut plutôt la voir comme un outil complémentaire, utilisé au moment où une dépense doit être organisée.
Le développeur indiqué est Django apps, tandis que le service est présenté comme Django par La Banque Postale. Cette distinction est utile à garder en tête : l’application s’inscrit dans un environnement financier identifiable, mais son usage ne doit pas être confondu avec celui de l’application bancaire principale. Avant de l’installer, je vérifierais donc que le parcours proposé correspond bien au type d’achat et au service auquel j’ai accès.
L’application est gratuite au téléchargement et classée PEGI 3. Ce classement concerne l’âge du contenu, pas la facilité de gérer une dette. Un paiement fractionné reste un engagement financier : même si l’interface paraît simple, il faut s’assurer que les prochaines échéances resteront compatibles avec le budget du mois suivant.
Ce que l’expérience peut apporter au quotidien
Le cas le plus évident est celui d’un achat nécessaire mais difficile à absorber en une seule fois. Imaginez un équipement domestique qui doit être remplacé rapidement. Au lieu de repousser l’achat ou de mobiliser toute votre trésorerie immédiatement, vous pouvez envisager une répartition du paiement. Dans ce scénario, Django peut servir de point de contrôle pour comprendre l’opération et garder en tête son calendrier.
Le bénéfice n’est pas seulement de diviser une somme. C’est surtout de rendre visible la conséquence de la décision. Une bonne utilisation consiste à regarder le montant total, la fréquence des prélèvements et l’effet sur les dépenses déjà prévues. Je conseille de faire ce calcul avant de valider, et non après l’achat, car le fractionnement peut donner une impression de légèreté alors que l’engagement reste bien réel.
Pour une personne qui effectue rarement ce type d’opération, l’application peut aussi éviter de chercher des informations dispersées dans des courriels ou plusieurs pages web. Le téléphone devient alors un endroit pratique pour retrouver le service utilisé. Cela ne transforme pas Django en conseiller financier, mais cela peut réduire les oublis liés à une opération ponctuelle.
Une adoption correcte, mais une expérience qui ne convaincra pas tout le monde
Django affiche une moyenne de 3,4, fondée sur environ 3 400 évaluations. Elle compte également autour de 1 700 avis et dépasse les 100 000 installations. Pour moi, ces chiffres indiquent surtout que l’application a trouvé un public réel, sans donner l’image d’un produit unanimement apprécié.
Je ne lirais pas cette note comme une condamnation automatique. Les applications financières sont souvent jugées sur des situations très particulières : une connexion qui échoue au mauvais moment, une opération qui demande une vérification supplémentaire ou une compréhension imparfaite des échéances. Une note moyenne peut donc refléter autant les attentes des utilisateurs que la qualité technique de l’application.
Elle doit néanmoins inciter à la prudence. Si vous avez besoin d’un parcours absolument fluide pour une dépense urgente, je vous recommande de ne pas attendre la dernière minute pour installer et découvrir Django. Un premier essai dans un contexte calme permet de vérifier si la navigation vous paraît claire et si vous comprenez bien les informations affichées.
Évolution récente et conséquences pour les utilisateurs
La version actuelle est la 26.8.0, et l’application fonctionne à partir d’Android 7.0. Le produit est disponible depuis le 13 octobre 2020, ce qui montre qu’il ne s’agit pas d’un service apparu récemment. Cette continuité peut être rassurante pour quelqu’un qui préfère utiliser une application ayant déjà vécu plusieurs cycles d’évolution.
La présence d’une version numérotée de manière avancée suggère un produit entretenu plutôt qu’une simple vitrine installée une fois puis abandonnée. Je reste toutefois prudent sur ce que cela signifie concrètement. Un numéro de version ne permet pas, à lui seul, de conclure que toutes les fonctions importantes ont été modernisées ou que chaque problème a été résolu.
Pour un utilisateur existant, l’essentiel est de vérifier le comportement de l’application après une mise à jour : ouverture de session, affichage des opérations, compréhension des échéances et compatibilité avec le téléphone. Je conseille aussi de conserver les confirmations importantes dans un endroit personnel, sans dépendre uniquement de l’écran de l’application pour se rappeler d’un engagement.
La compatibilité avec Android 7.0 élargit l’accès aux appareils qui ne sont pas récents. C’est un bon point pour les personnes qui gardent leur téléphone plusieurs années. En contrepartie, un appareil ancien peut offrir une expérience moins confortable qu’un modèle plus moderne, notamment si le système est lent ou si l’espace disponible est limité. Dans ce cas, le problème ne vient pas forcément du concept de Django, mais l’usage quotidien peut tout de même devenir moins agréable.
Comment je l’utiliserais sans perdre le contrôle
Je commencerais par installer l’application avant d’avoir besoin de finaliser un achat. Je prendrais le temps d’identifier les écrans qui présentent le montant, les échéances et l’état de l’opération. Cette préparation est un conseil simple, mais elle évite d’accepter trop vite une option parce que l’achat semble pressant.
Ensuite, je comparerais le paiement fractionné avec trois alternatives très concrètes : payer comptant, attendre pour économiser, ou utiliser une solution de financement déjà connue. Le bon choix n’est pas automatiquement celui qui répartit la somme. Si le paiement immédiat ne met pas votre budget en difficulté, il peut rester plus lisible. Si la dépense n’est pas urgente, attendre peut être préférable à ajouter une échéance.
Un autre réflexe utile consiste à regrouper mentalement toutes les opérations en cours. Le danger n’est pas forcément une seule dépense répartie en trois fois, mais l’empilement de plusieurs petits engagements pris auprès de services différents. Django peut aider à suivre son propre usage, mais il ne remplace pas une vision d’ensemble de vos autres paiements fractionnés.
Enfin, je garderais une marge sur le compte utilisé pour les échéances. Un budget calculé au centime près peut devenir fragile à la moindre dépense imprévue. Le paiement en plusieurs fois donne de la souplesse, mais cette souplesse n’est utile que si les prochaines dates sont anticipées.
Les limites qui peuvent changer la décision
La première limite est le périmètre. Django n’est pas l’application à choisir si votre priorité est de catégoriser toutes vos dépenses, de suivre vos abonnements ou de construire un plan d’épargne. Une application bancaire complète ou un outil de budget sera plus adapté à ces besoins. Django a davantage de valeur dans un moment précis qu’en usage permanent toute la journée.
La deuxième concerne la compréhension du coût réel. L’expression « en trois fois » peut paraître immédiatement rassurante, mais elle ne suffit pas à juger une opération. Je regarderais attentivement le montant total, les conditions présentées et le calendrier avant toute validation. Si une information vous semble ambiguë, mieux vaut interrompre le parcours et chercher une explication claire plutôt que supposer que le fractionnement est gratuit ou sans conséquence.
La troisième limite tient à la dépendance au téléphone. Une application mobile est pratique, mais elle ne doit pas devenir votre seul moyen de vous souvenir d’une échéance. Une note personnelle ou un rappel dans votre agenda peut compléter l’usage. Cette précaution est particulièrement pertinente si vous changez souvent de téléphone, si plusieurs personnes utilisent le même budget ou si vous avez tendance à oublier les prélèvements différés.
Je serais également réservé pour un achat impulsif. La facilité d’accès peut réduire la sensation de dépense immédiate, alors que l’engagement commence dès la validation. Pour un produit non essentiel, je laisserais passer un délai avant de décider. Si l’envie disparaît, l’application aura peut-être évité une dépense plutôt que facilité un achat.
À qui Django convient vraiment
Je la recommanderais d’abord à une personne qui comprend déjà le principe du paiement fractionné, qui veut gérer une opération depuis Android et qui préfère un accès mobile dédié. Elle peut aussi convenir à quelqu’un qui souhaite éviter de naviguer dans une application bancaire plus large lorsqu’il s’agit uniquement d’un achat éligible à ce type de règlement.
Elle me paraît moins adaptée aux utilisateurs qui veulent une application de finances personnelles complète. Si votre question principale est « où part mon argent chaque mois ? », vous aurez besoin d’outils de suivi plus larges. Si votre question est « puis-je effectuer cet achat maintenant sans déséquilibrer les prochaines semaines ? », Django peut être pertinente, à condition de faire vous-même le calcul global.
Je la déconseillerais aussi à une personne qui a déjà plusieurs crédits ou paiements différés difficiles à suivre. Dans ce contexte, ajouter une nouvelle échéance peut compliquer la situation, même si le montant de chaque prélèvement semble modeste. L’application facilite un mécanisme ; elle ne décide pas si ce mécanisme est raisonnable pour votre budget.
Ce que je surveillerais avant de m’engager
Je regarderais d’abord la clarté du parcours dans la version 26.8.0 : les informations importantes doivent être compréhensibles sans devoir deviner la prochaine étape. Je vérifierais ensuite que l’accès reste stable sur mon appareil et que je peux retrouver facilement les éléments liés à l’opération après validation.
Je surveillerais aussi l’évolution de l’application sur les appareils plus anciens. Le minimum Android 7.0 est accueillant, mais la compatibilité théorique ne garantit pas une navigation aussi confortable partout. Une application financière doit rester lisible et réactive, surtout quand l’utilisateur consulte une échéance ou vérifie une opération.
Enfin, je prêterais attention à la manière dont Django accompagne les utilisateurs déjà engagés dans un paiement. Les fonctions les plus utiles ne sont pas forcément celles qui rendent l’achat possible, mais celles qui aident à comprendre ce qui se passe ensuite. Des informations bien placées, des rappels compréhensibles et un historique facile à consulter feraient une vraie différence dans l’usage quotidien.
Mon avis final est donc simple : Django est un outil spécialisé, pas une solution complète de gestion financière. Son accès gratuit, son positionnement autour de l’achat immédiat et du paiement en trois fois, ainsi que sa disponibilité sur une version Android relativement ancienne peuvent intéresser un public précis. Je l’installerais si j’avais un besoin concret et si je voulais préparer l’opération à l’avance.
Je ne l’utiliserais pas pour justifier un achat que mon budget ne peut pas supporter, ni pour remplacer un suivi global de mes finances. La meilleure expérience dépendra surtout de la discipline avec laquelle vous vérifiez les échéances et le montant total. Pour moi, Django est recommandable lorsque le fractionnement répond à un besoin ponctuel et planifié ; dans les autres cas, payer comptant, attendre ou choisir un outil financier plus complet peut être une meilleure décision.
FAQ sur Django | App de paiement en 3x
01Qu’est-ce que Django et comment fonctionne le paiement en 3 fois ?
Django est une application de paiement qui permet de régler certains achats en trois échéances, généralement sans avoir à payer la totalité immédiatement. Lors de la validation, le montant est réparti entre un premier prélèvement et deux paiements ultérieurs selon le calendrier indiqué. Avant de confirmer, l’application affiche normalement le montant de chaque échéance, les dates prévues et les éventuels frais associés.
02Qui peut utiliser Django pour payer en trois fois ?
L’accès au paiement en 3 fois dépend de plusieurs conditions, notamment l’âge, le pays de résidence, le moyen de paiement utilisé et les critères d’éligibilité appliqués au moment de l’achat. Tous les utilisateurs ou toutes les commandes ne sont donc pas forcément acceptés. Il est également possible qu’une vérification d’identité ou une autorisation de paiement soit demandée avant la confirmation.
03Le paiement en 3 fois avec Django est-il vraiment sans frais ?
Le paiement en trois fois peut être présenté comme sans frais dans certaines situations, mais cela dépend du commerçant, du montant et des conditions affichées lors de la commande. Il est important de vérifier le récapitulatif avant de valider, car des frais, pénalités ou coûts liés à un retard peuvent éventuellement s’appliquer. Le montant total à rembourser doit toujours être clairement consulté.
04Que se passe-t-il si je ne peux pas payer une échéance Django ?
En cas d’échéance impayée, Django peut tenter un nouveau prélèvement ou appliquer les mesures prévues dans ses conditions d’utilisation. Des frais de retard, une suspension du service ou un impact sur l’accès aux futurs paiements fractionnés peuvent également être possibles. Si vous rencontrez un problème, il est préférable de contacter rapidement le support depuis l’application afin de connaître les solutions disponibles.
05Puis-je annuler un achat ou obtenir un remboursement après avoir utilisé Django ?
L’annulation et le remboursement dépendent principalement de la politique du commerçant auprès duquel l’achat a été effectué. Django ne remplace pas le service après-vente du vendeur, mais l’application peut mettre à jour les échéances lorsqu’un remboursement est officiellement confirmé. Avant de télécharger l’application, vérifiez les conditions de retour, le fonctionnement des remboursements et la manière de suivre une demande depuis votre compte.
Avantages
- Paiement fractionné pratique pour mieux gérer les dépenses importantes.
- Inscription rapide depuis le mobile
- avec une interface claire et intuitive.
- Échéancier visible pour suivre facilement les prochaines mensualités.
- Solution utile pour éviter de payer une grosse somme en une seule fois.
- Notifications pratiques avant les prélèvements ou échéances à venir.
Inconvénients
- L’acceptation du paiement en trois fois n’est pas garantie pour chaque achat.
- Des frais peuvent s’appliquer selon le marchand ou les conditions choisies.
- Un retard de paiement peut entraîner des pénalités ou limiter l’accès au service.
- Le service dépend de la disponibilité de Django chez les commerçants partenaires.
- Les prélèvements automatiques exigent de conserver un solde suffisant sur le compte.

Django | App de paiement en 3x
Galerie